Vermögen: So bleiben Familienheim und Gartengrundstück von der Erbschaftsteuer verschont
Aus dem Handelsblatt-Archiv: Wer ins geerbte Familienheim einzieht, zahlt keine Erbschaftsteuer. Diese Begünstigung legt der BFH großzügig aus und bezieht auch einen weitläufigen Garten mit ein – unter einer Bedingung.
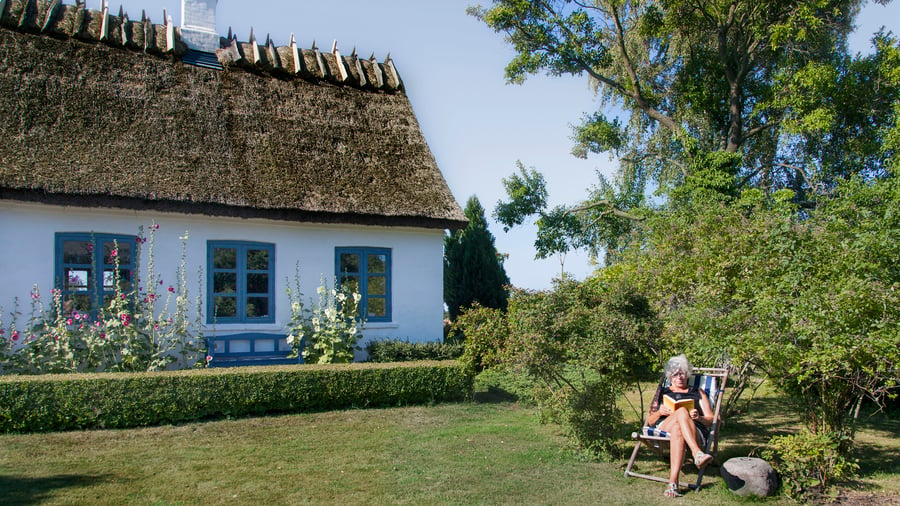
Eine neue Strategie zur Vermeidung der Erbschaftsteuer für Familienhäuser und Gartengrundstücke wurde durch ein Urteil des Bundesfinanzhofs (BFH) eingeführt. Die Voraussetzungen sind, dass das Kind innerhalb von sechs Monaten nach dem Erbfall einzieht, mindestens zehn Jahre im Haus bleibt und der Wohnflächenbereich nicht größer als 200 Quadratmeter beträgt.
Der BFH hat entschieden, dass der Begriff des "bebauten Grundstücks" im Erbschaftsteuergesetz (§ 13 Abs. 1 Nr. 4c ErbStG) alle Flächen umfasst, die das so genannte Belegenheitsfinanzamt als wirtschaftliche Einheit festgestellt hat. Das Belegenheitsfinanzamt ist das Finanzamt im Bezirk des Grundbesitzes.
Nun sieht sich der Erbschaftsteuerfinanzamt einer neuen Auslegung gegenüber, die sich auf die tatsächliche häusliche Nutzung der Grundstücke konzentriert. Anwälte empfehlen nun anstatt beim Grundbuchamt die Hilfe eines Gärtners. Durch Anordnung einer einheitlichen Hecke, Anlegen einer Sitzecke oder durch Öffnen von Sichtachsen kann die wirtschaftliche Einheit unterstrichen werden.
Ein weiterer wichtiger Hinweis aus dem BFH-Urteil lautet, dass Erben innerhalb von einem Monat gegen den Wertfeststellungsbescheid des Belegenheitsfinanzamtes Einspruch einlegen müssen, wenn sie mit dieser Feststellung nicht einverstanden sind. Dies gilt auch dann, wenn der Umfang des Grundstücks noch nicht in der Erbschaftsteuerbescheide erwähnt ist.
Written by urgent.news from Handelsblatt's reporting — not their text. Machine-written — may contain errors; check the original before relying on it.